Fiscalità delle criptovalute e delle cripto-attività
Plusvalenze, quadro RW, imposta sul valore e ravvedimento per gli anni non dichiarati.
Le cripto-attività hanno una disciplina fiscale precisa
Plusvalenze, monitoraggio nel quadro RW, imposta sul valore delle cripto-attività: le regole ci sono, e dal 2026 la tassazione delle plusvalenze è salita al 33%. Dal 2026, inoltre, exchange e piattaforme raccolgono i dati dei clienti e li comunicano alle autorità fiscali (DAC8). Chi ha posizioni non dichiarate ha oggi ancora la possibilità di regolarizzarle con sanzioni ridotte, prima che emergano da un controllo.
Cosa ottieni
Dichiarazione corretta
Plusvalenze, proventi da staking, quadro RW e imposta sul valore delle cripto-attività, calcolati secondo le regole dell’anno di riferimento.
Regolarizzazione degli anni passati
Ricostruiamo wallet ed exchange e calcoliamo imposte, sanzioni e interessi da ravvedimento operoso, con il modello F24 pronto.
Chi conosce gli strumenti
Wallet, exchange, staking, stablecoin: operazioni lette per quello che sono, non solo in teoria.
Il metodo, in 3 passi
Ricostruzione
Movimenti, wallet ed exchange, anche per gli anni passati.
Calcolo
Imposte, monitoraggio ed eventuali sanzioni ridotte, anno per anno.
Dichiarazione e gestione
Curiamo la dichiarazione o il ravvedimento e ti seguiamo negli anni successivi.
Fa per te se
- Hai investito in criptovalute, a livello personale o tramite una società
- Non hai dichiarato le cripto negli anni passati e vuoi regolarizzare
- Non sai come dichiarare plusvalenze, staking e giacenze
Non fa per te se
- Cerchi un modo per non dichiarare le cripto: non lavoriamo così
- Cerchi consigli su cosa comprare: non è il nostro servizio
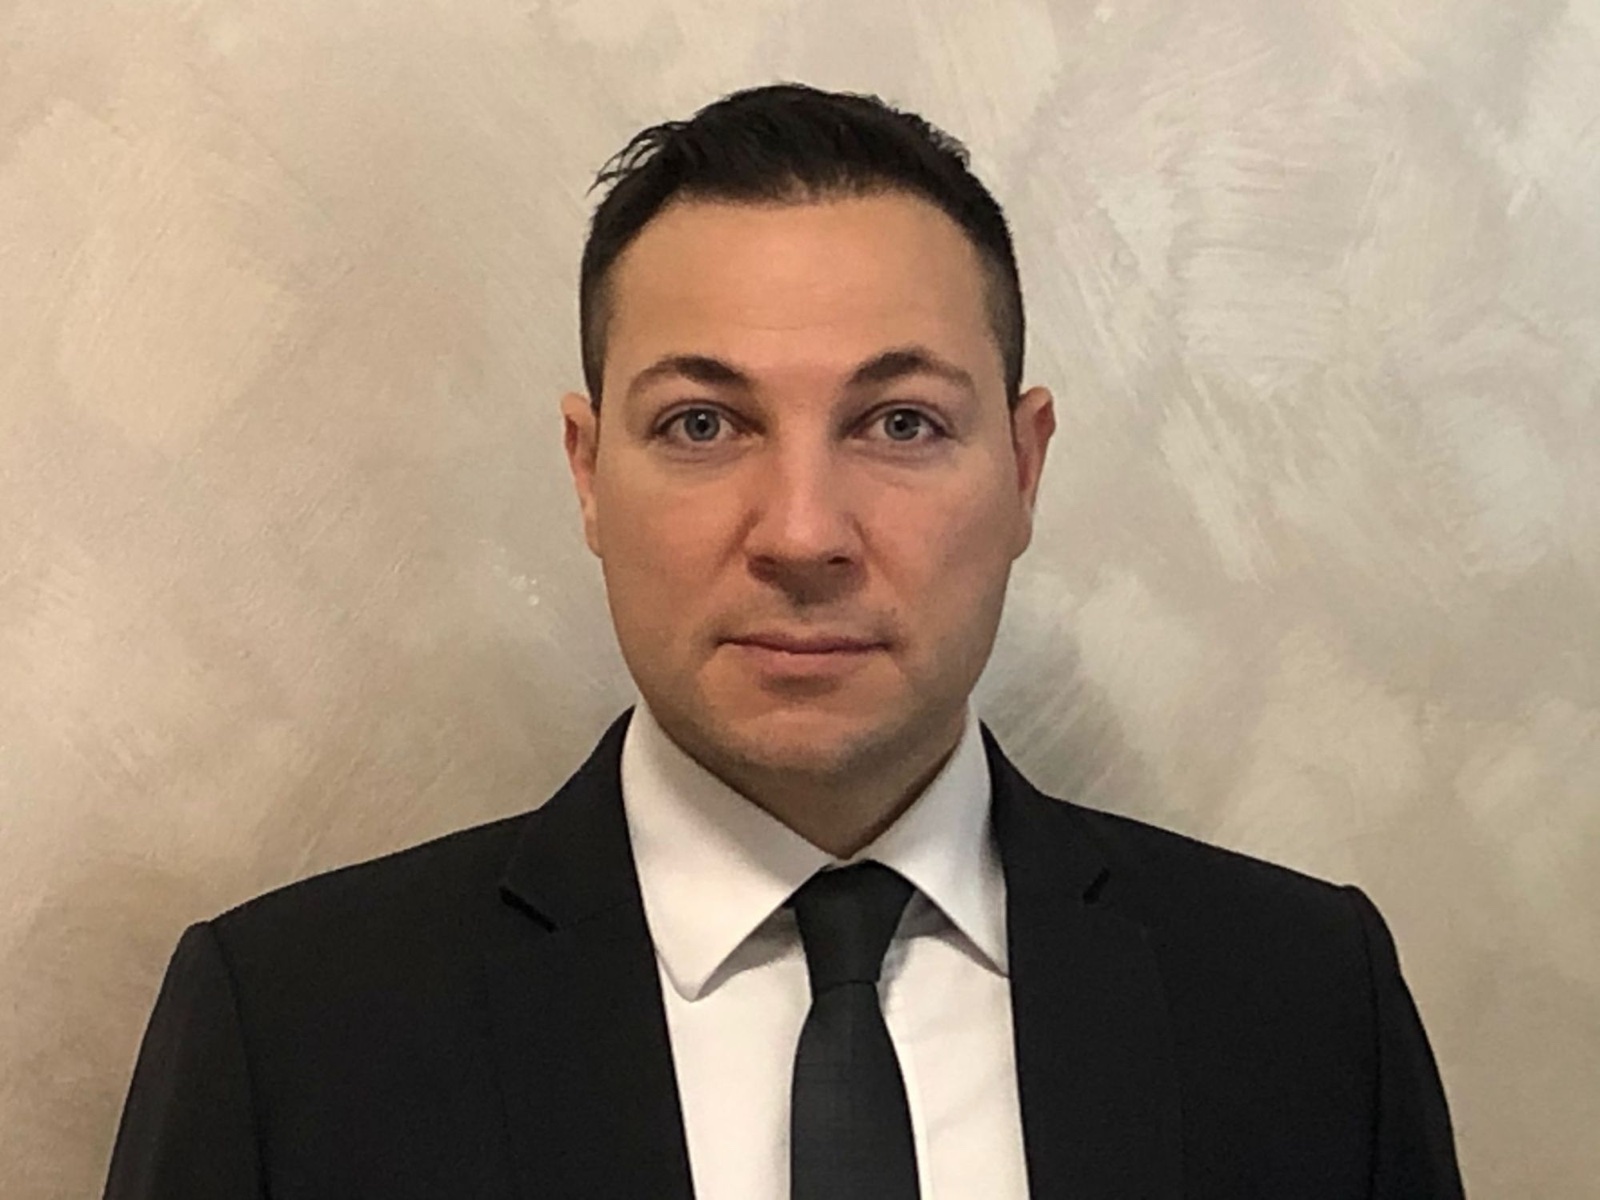
Dott. Valentino Baia
Dottore Commercialista e Revisore Legale iscritto all’Ordine di Roma. Ogni cliente ha un riferimento preciso nello Studio e riceve risposta in tempi brevi.
- Iscritto all’Albo dei Dottori Commercialisti e degli Esperti Contabili di Roma, n. AA_010988
- Iscritto al Registro dei Revisori Legali (MEF), n. 166071
- Perizie giurate su aziende, partecipazioni e beni immateriali
- Oltre 200 contratti di licensing seguiti
- Ideatore del Metodo Baia
Domande frequenti
Richiedi maggiori informazioni
Compila il modulo o chiama lo Studio al 375 863 5766. Ti ricontatta direttamente lo Studio.